

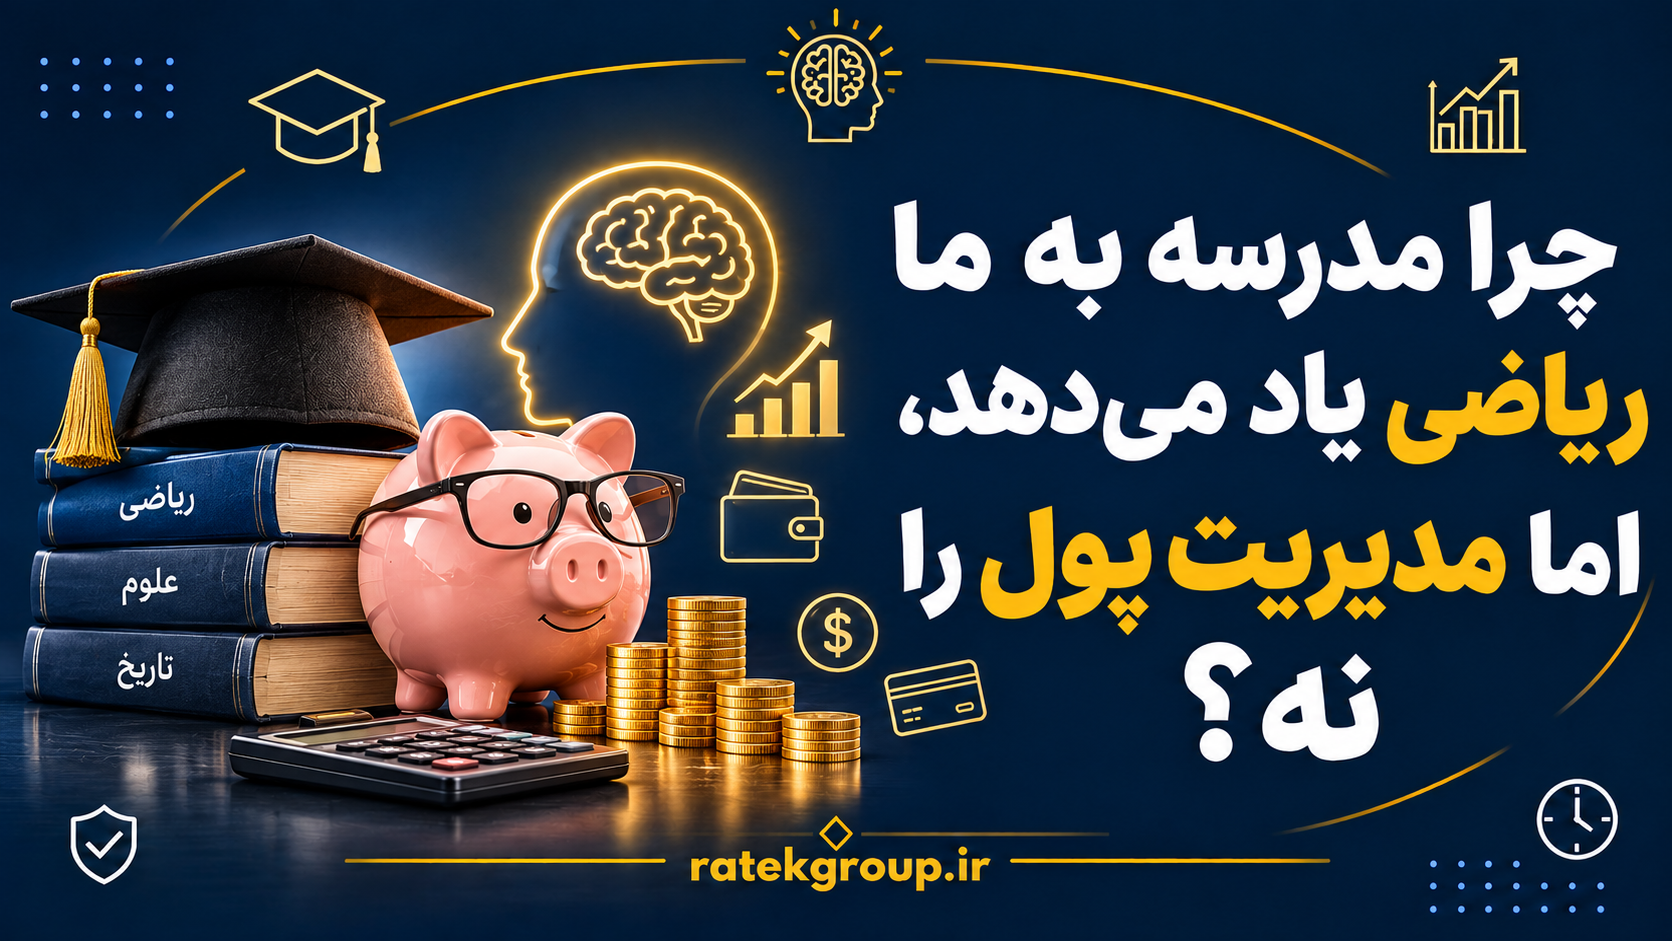
چرا مدرسه به ما ریاضی یاد میدهد، اما مدیریت پول را نه؟
تصور کن سالها معادله حل کردی، فرمول حفظ کردی و تاریخ خواندی. حالا وارد زندگی واقعی شدی و با سؤالاتی روبهرو هستی که هیچکس در کلاس جوابشان را نداده:
چقدر از حقوقم را باید پسانداز کنم؟ وام گرفتن منطقی است یا نه؟ تورم چطور ارزش پولم را میخورد؟ چطور یک فرصت سرمایهگذاری را از یک تله تشخیص دهم؟
این سؤالات فقط مال تازهواردها نیست. خیلیها با مدرک دانشگاهی و سابقه کاری هنوز در مدیریت پول گیر کردهاند. پس چرا نظام آموزشی اینقدر جدی به ریاضی و علوم میپردازد، اما سواد مالی را تقریباً فراموش کرده؟
چرا آموزش مالی جدی گرفته نمیشود؟
مدرسه روی دانش عمومی و آمادهسازی برای ادامه تحصیل یا بازار کار تمرکز دارد. ریاضی، علوم و زبان ابزارهای تحلیل و حل مسئله را تقویت میکنند. اما مدیریت پول موضوعی روزمره و چندلایه است؛ وابسته به درآمد، فرهنگ، قوانین و شرایط اقتصادی.
آموزش مالی فقط فرمول نیست. ترکیبی از دانش اقتصادی، مهارت تصمیمگیری و کنترل رفتار است. خوشبختانه بعضی کشورها کمکم به آن توجه میکنند، اما هنوز فاصله زیادی با ریاضی و علوم دارد. مسئله این نیست که ریاضی بیاهمیت است؛ مسئله این است که مهارتهای مالی هم باید کنارش جدی گرفته شوند.
نداشتن سواد مالی چه بلایی سر زندگی میآورد؟
ممکن است درآمد خوبی داشته باشی، اما هنوز پولت را کنترل نکنی. چند نمونه رایج:
نمیدانی پولت کجا خرج میشود.
خیلیها اول ماه حقوق میگیرند و آخر ماه نمیدانند پولشان چه شده. خریدهای کوچک، اشتراکهای فراموششده و هزینههای برنامهریزینشده بهآرامی بخش بزرگی از درآمد را میبلعند. بدون بودجه، کنترل سخت میشود.
پسانداز میکنی، اما ارزشش کم میشود.
در اقتصادی با تورم، نگهداشتن همه پول به شکل نقد یعنی از دست دادن قدرت خرید. باید تفاوت پول ضروری، صندوق اضطراری و سرمایه بلندمدت را بدانی.
وام میگیری بدون اینکه هزینه واقعیاش را حساب کنی.
وام ابزار مفیدی است، اما اگر فقط به مبلغ دریافتی نگاه کنی و سود، کارمزد و توان بازپرداخت را نسنجی، فشار مالی سنگینی ایجاد میکند.
فریب وعدههای جذاب سرمایهگذاری را میخوری.
سود بالا و تضمینی همیشه وسوسهکننده است. بدون شناخت ریسک، بازده، نقدشوندگی و اعتبار، ممکن است سرمایه را در معرض خطر جدی قرار دهی.
ریاضی دانستن کافی نیست
ریاضی ابزار قدرتمندی است. برای محاسبه سود، اقساط و مقایسه قیمتها لازم است. اما دانستن فرمول بهتنهایی تصمیم درست نمیسازد.
ممکن است سود یک طرح را دقیق حساب کنی، اما احتمال زیان یا اعتبار طرف مقابل را نسنجی. یا بفهمی تخفیف ۳۰ درصدی چقدر ارزانتر کرده، اما فراموش کنی اصلاً به آن محصول نیاز داری یا نه. مدیریت پول علاوه بر محاسبه، به کنترل رفتار، شناخت ریسک و ارزیابی پیامدها نیاز دارد. ریاضی محاسبه میکند؛ سواد مالی میگوید چه چیزی را حساب کنی و بعدش چه تصمیمی بگیری.
پنج مهارتی که بهتر است زودتر یاد بگیریم
این مهارتها محدود به مدرسه نیستند. هر سنی میتوان آنها را آموخت.
۱. بودجهبندی
اولین و اساسیترین مهارت. بدان درآمدت از کجا میآید و قرار است کجا برود. حتی دانشآموز با پول توجیبی هم میتواند تمرین کند: بخشی برای خرج روزمره، بخشی پسانداز، بخشی برای خواستهها. بودجهبندی هزینههای غیرضروری را آشکار میکند، از بدهی بیمورد جلوگیری میکند و برای اهداف کوتاهمدت و بلندمدت فضا میسازد.
۲. پسانداز و صندوق اضطراری
پسانداز یعنی بخشی از امروز را برای فردا نگه داشتن. صندوق اضطراری مبلغی است که برای هزینههای پیشبینینشده (بیکاری، درمان، تعمیرات) کنار گذاشته میشود. وجودش نیاز به وام عجولانه یا فروش اضطراری دارایی را کم میکند. میزانش به ثبات درآمد و مسئولیتهای هر فرد بستگی دارد.
۳. شناخت بدهی و اعتبار
وام و خرید اقساطی بخشی از زندگی اقتصادی است. اما باید مجموع هزینهها، کارمزدها و تناسب اقساط با درآمد را ببینی. تفاوت بدهی مفید (مثل وام مسکن) و بدهی پرهزینه (مثل کارت اعتباری برای مصرف روزمره) را بدان.
۴. سرمایهگذاری و ریسک
پسانداز برای حفظ دسترسی است؛ سرمایهگذاری برای کسب بازده و معمولاً با ریسک همراه. هیچ سرمایهگذاری بدون ریسک نیست. بازده بالاتر معمولاً ریسک بیشتری دارد. نقدشوندگی مهم است، تنوعبخشی کمککننده است و هر فرصت باید با اهداف و شرایط مالیات جور باشد.
۵. درک اقتصاد روزمره
تورم، نرخ بهره، عرضه و تقاضا و نرخ ارز هر روز روی قدرت خرید و هزینههای ما اثر میگذارند. شناخت این مفاهیم کمک میکند شرایط را بهتر تحلیل کنی و برنامهات را با واقعیت هماهنگ کنی.
آموزش مالی فقط کار مدرسه نیست
خانواده اولین کلاس است. وقتی والدین درباره تفاوت نیاز و خواسته حرف میزنند، برای خریدهای بزرگ برنامه دارند یا پسانداز میکنند، فرزند هم یاد میگیرد.
رسانهها و محتوای آموزشی دسترسی را آسان کردهاند، اما منبع معتبر حیاتی است. فرق آموزش واقعی و تبلیغات تجاری را بشناس.
کسبوکارها و نهادهای مالی هم میتوانند با شفافسازی و محتوای آموزشی به آگاهی عمومی کمک کنند.
چطور خودت سواد مالیات را بالا ببری؟
منتظر مدرسه نمان. یک برنامه ساده شروع کن:
- وضعیت فعلیات را بنویس: درآمد، هزینه، بدهی و دارایی.
- بودجه ماهانه تنظیم کن.
- مفاهیم پایه (تورم، سود مرکب، نرخ بهره، ریسک) را یاد بگیر.
- قبل از هر تصمیم مالی بزرگ تحقیق کن.
- از اشتباهات گذشته درس بگیر.
- یادگیری را عادت کن؛ حتی هفتهای ۳۰ دقیقه کافی است.
سواد مالی فراتر از زندگی شخصی
صاحبان کسبوکار هم به آن نیاز دارند. فروش بالا بدون مدیریت جریان نقدی میتواند خطرناک باشد. سرمایهگذاران هم باید بتوانند فرصتها را با اهداف و تحمل ریسک خود بسنجند. هرچه سواد مالی بیشتر باشد، نقش آگاهانهتری در اقتصاد بازی میکنیم؛ چه بهعنوان کارآفرین، چه سرمایهگذار.
جمعبندی
آموزش مالی جادو نیست و تمام مشکلات اقتصادی را حل نمیکند. تورم، بیکاری و سیاستهای کلان هم نقش دارند. اما به افراد قدرت میدهد در شرایط مختلف تصمیمهای آگاهانهتری بگیرند.
مدرسه خواندن و نوشتن و محاسبه یاد میدهد. زندگی واقعی مهارتهای بیشتری میخواهد: مدیریت درآمد و هزینه، پسانداز، شناخت بدهی، سرمایهگذاری و درک اقتصاد. موفقیت مالی فقط به مدرک یا درآمد بالا وابسته نیست؛ به توانایی تصمیمگیری و مدیریت منابع هم بستگی دارد.
زمان آن رسیده که آموزش مالی را مثل سایر مهارتهای ضروری زندگی جدی بگیریم. چون در نهایت مهم نیست چقدر فرمول بلدی؛ مهم این است که بتوانی از دانشات برای گرفتن تصمیمهای بهتر در زندگی واقعی استفاده کنی.