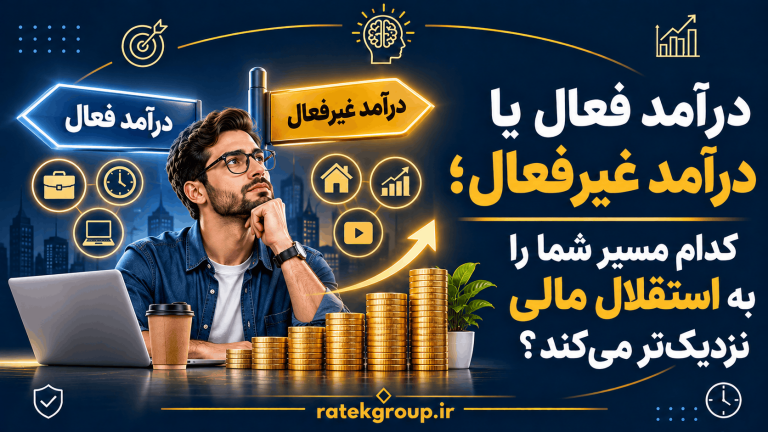


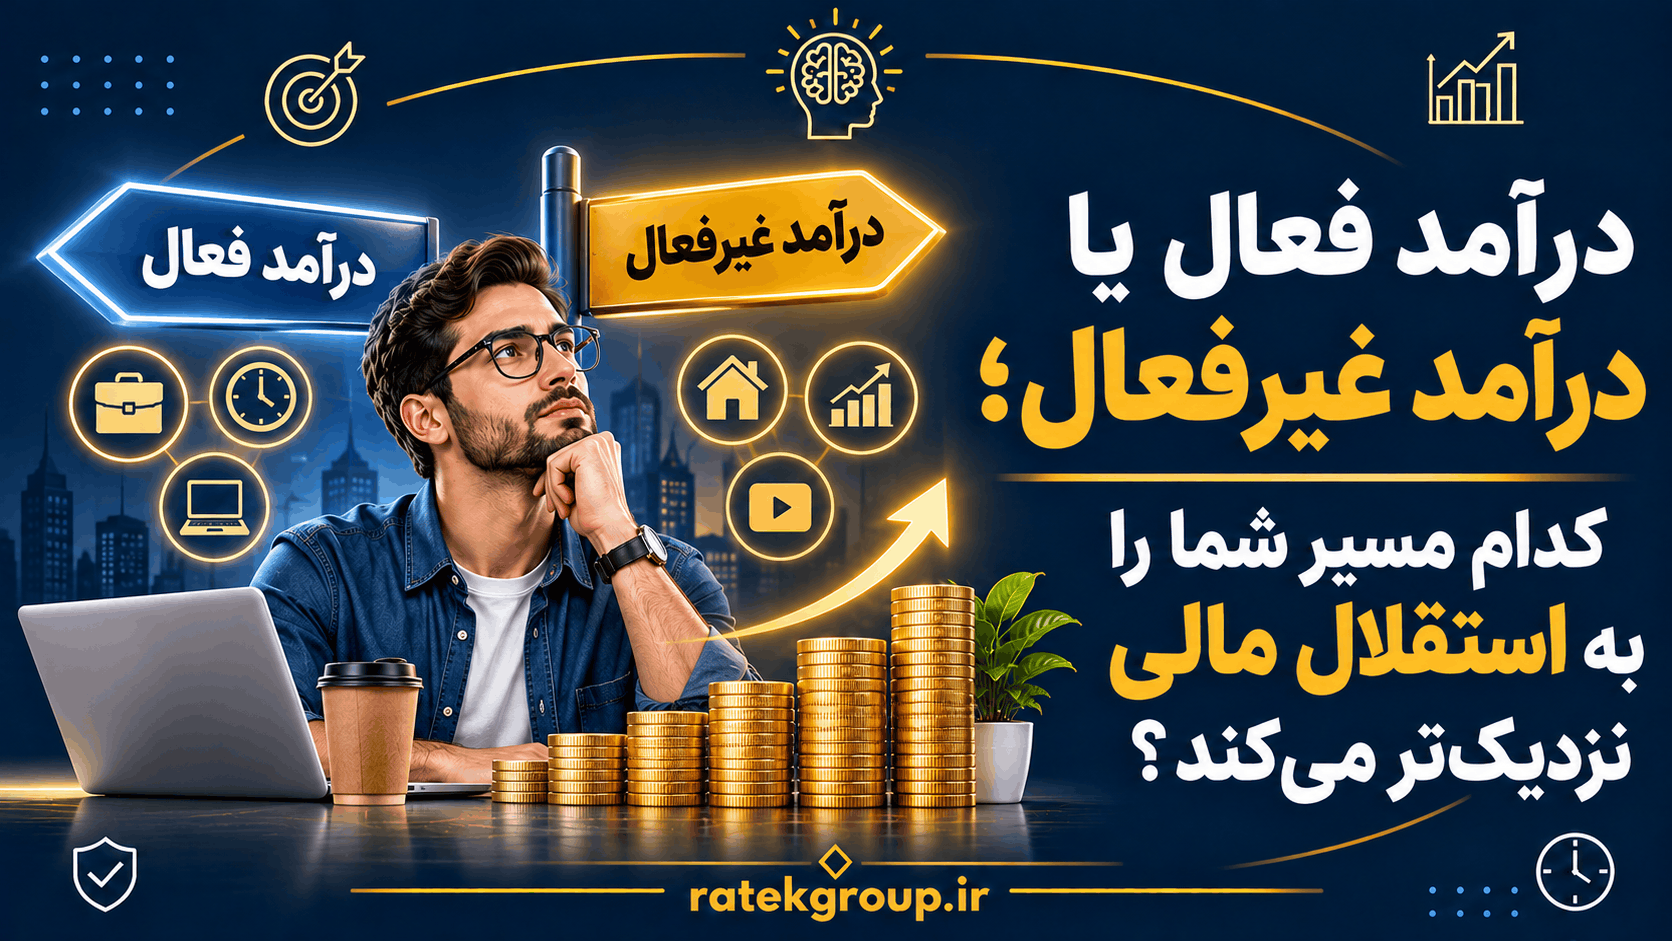
درآمد فعال یا درآمد غیرفعال؛ کدام مسیر شما را به استقلال مالی نزدیکتر میکند؟
تصور کنید دو نفر را میشناسید. نفر اول هر روز سر کار میرود، زمان و مهارتش را میفروشد و در پایان ماه حقوق میگیرد. نفر دوم علاوه بر فعالیت روزانه، از دارایی یا سیستمی که قبلاً ساخته، درآمدی دریافت میکند — حتی وقتی مشغول کار دیگری است. به نظر میرسد نفر دوم مسیر هوشمندانهتری پیدا کرده. اما آیا درآمد غیرفعال واقعاً به معنای «پول درآوردن بدون کار» است؟ و مهمتر از همه، کدام نوع درآمد ما را به استقلال مالی نزدیکتر میکند؟
پاسخ این پرسشها در فهم درست تفاوت این دو مدل درآمد و نحوه ترکیب هوشمندانه آنهاست.
درآمد فعال چیست؟
درآمد فعال پولی است که در ازای صرف زمان، ارائه مهارت یا انجام مستقیم کار دریافت میکنید. حقوق کارمندان، دستمزد فریلنسرها، حقالزحمه مشاوران و درآمد پزشکان و وکلا از مصادیق آن هستند.
ویژگیهای اصلی این مدل عبارتاند از:
- وابستگی مستقیم به زمان و حضور
- ارتباط قوی با سطح مهارت و کیفیت عملکرد
- پیشبینیپذیری نسبی در مشاغل با قرارداد ثابت
- محدودیت ظرفیت (روز فقط ۲۴ ساعت دارد)
درآمد فعال نقش حیاتی در تأمین هزینههای زندگی، ایجاد پسانداز و تأمین سرمایه اولیه برای سرمایهگذاری دارد. بدون آن، ساخت منابع درآمدی دیگر دشوار میشود.
درآمد غیرفعال چیست؟
درآمد غیرفعال درآمدی است که پس از ایجاد یک دارایی، سیستم یا منبع درآمدی، با نیاز کمتر به حضور روزانه شما تولید میشود. اجاره ملک، سود سهام، فروش محصول دیجیتال یا کسبوکاری که به سیستم تبدیل شده، نمونههای رایج آن هستند.
نکته کلیدی این است که درآمد غیرفعال «بدون زحمت» نیست. ساخت آن معمولاً به سرمایه، زمان، تخصص یا ترکیبی از اینها نیاز دارد و اغلب به نگهداری، بهروزرسانی و تصمیمگیری مستمر وابسته است. ریسک و عدم قطعیت نیز بخشی جداییناپذیر از آن محسوب میشود.
مقایسه در یک نگاه
| معیار | درآمد فعال | درآمد غیرفعال |
|---|---|---|
| منبع | فعالیت مستقیم و مهارت | دارایی، سرمایه یا سیستم |
| وابستگی به زمان | زیاد | کمتر |
| مقیاسپذیری | محدود | در برخی مدلها بالاتر |
| ریسک | وابسته به بازار کار | وابسته به نوع دارایی و شرایط بازار |
| نمونه | حقوق، فریلنسری | اجاره، سود سهام، محصول دیجیتال |
این جدول کلی است. راهاندازی یک کسبوکار آنلاین ممکن است ابتدا به فعالیت سنگین روزانه نیاز داشته باشد، در حالی که یک شغل استخدامی میتواند درآمد باثباتتری ایجاد کند.
نمونههای واقعیتر
حقوق و فریلنسری نمونههای کلاسیک درآمد فعال هستند. فریلنسر انعطاف بیشتری دارد، اما همچنان درآمدش به زمان و پذیرش پروژه وابسته است.
اجاره ملک درآمد مبتنی بر دارایی است، اما هزینههای نگهداری، خالی ماندن ملک و مشکلات مستأجر را نباید نادیده گرفت.
سرمایهگذاری در سهام میتواند از طریق رشد قیمت یا سود تقسیمی بازده ایجاد کند، اما نه سود تضمینشده است و نه بدون ریسک کاهش ارزش.
محصول دیجیتال (دوره آموزشی، کتاب الکترونیکی یا قالب نرمافزاری) قابلیت فروش مکرر دارد، اما بازاریابی، پشتیبانی و بهروزرسانی همچنان زمان و هزینه میطلبد.
کسبوکار سیستمی و مشارکت در پروژههای سرمایهگذاری نیز میتوانند وابستگی به حضور روزانه را کاهش دهند، مشروط بر آنکه فرایندها و ریسکها به خوبی مدیریت شوند.
آیا درآمد غیرفعال همیشه بهتر است؟
خیر. تصور اینکه باید درآمد فعال را کنار گذاشت و فقط روی درآمد غیرفعال تمرکز کرد، یکی از اشتباهات رایج است.
درآمد فعال سوخت اولیه ساخت داراییهاست. درآمد غیرفعال میتواند منابع را متنوع کند و وابستگی به یک شغل را کاهش دهد. ترکیب هوشمندانه این دو، معمولاً مؤثرتر از انتخاب یکی به تنهایی است.
استقلال مالی دقیقاً یعنی چه؟
استقلال مالی وضعیتی است که فرد بتواند بدون وابستگی کامل به کار روزانه، هزینههای زندگی و اهداف مالی خود را تأمین کند. این مفهوم لزوماً به معنای ثروت هنگفت یا بیکار بودن نیست. فردی با درآمد بالا اما هزینههای کنترلنشده ممکن است همچنان وابسته باشد، در حالی که فردی با درآمد متوسط، پسانداز مناسب و چند منبع درآمدی، آزادی عمل بیشتری داشته باشد.
عوامل کلیدی رسیدن به آن عبارتند از:
- ایجاد درآمد پایدار متناسب با تواناییها
- کنترل هزینهها
- ساخت صندوق اضطراری
- سرمایهگذاری متناسب با ریسکپذیری و افق زمانی
- تنوعبخشی تدریجی به منابع درآمد
- تقویت دانش مالی
مسیر عملی از درآمد فعال به سمت منابع مکمل
این مسیر معمولاً تدریجی است و نیاز به عجله ندارد:
۱. وضعیت مالی خود را دقیق بشناسید — درآمد، هزینه، بدهی و پسانداز را مشخص کنید.
۲. هزینههای غیرضروری را شناسایی و مدیریت کنید — نه محرومیت، بلکه مصرف آگاهانه.
۳. صندوق اضطراری بسازید تا در شرایط غیرمنتظره مجبور به فروش داراییهای سرمایهگذاریشده نشوید.
۴. درآمد فعال را تقویت کنید — مهارت، مذاکره و فرصتهای بهتر میتوانند سوخت بیشتری فراهم کنند.
۵. بخشی از درآمد را به ساخت دارایی اختصاص دهید — با در نظر گرفتن نقدشوندگی، ریسک و دانش مورد نیاز.
۶. منابع درآمدی را بهتدریج متنوع کنید — نه با ورود همزمان به دهها گزینه ناشناخته.
نقش هوش مالی و اشتباهات رایج
سرمایه بهتنهایی کافی نیست. هوش مالی یعنی توانایی برقراری ارتباط منطقی میان درآمد، هزینه، دارایی و بدهی و ارزیابی پیامدهای تصمیمها. دو نفر با درآمد یکسان میتوانند در بلندمدت نتایج بسیار متفاوتی رقم بزنند؛ تفاوت در تصمیمگیری است.
اشتباهات پرهزینه شامل این موارد هستند:
- تصور درآمد کاملاً بدون زحمت
- انتظار بازده سریع و قطعی
- سرمایهگذاری بدون شناخت ریسک شخصی
- کنار گذاشتن زودهنگام درآمد فعال
- نادیده گرفتن هزینههای پنهان (مالیات، نگهداری، کاهش ارزش)
جمعبندی
درآمد فعال و درآمد غیرفعال دو مسیر متضاد نیستند. درآمد فعال به شما امکان میدهد از مهارت و زمان خود ارزش بسازید؛ درآمد غیرفعال میتواند وابستگی به فعالیت روزانه را کاهش دهد. استقلال مالی بیش از هر چیز به رابطه میان درآمد، هزینه، دارایی و تصمیمهای آگاهانه وابسته است.
بهجای جستوجوی راهی برای «پول درآوردن بدون کار»، بخشی از درآمد امروز را به ساخت فرصتهای مالی فردا اختصاص دهید.
این نگاه تدریجی، واقعبینانه و مبتنی بر تصمیمگیری آگاهانه، مسیر پایدارتری به سمت آزادی عمل و امنیت مالی است.