

چرا بعضی افراد با درآمد کم ثروتمند میشوند و بعضی با درآمد بالا همیشه بیپولاند؟
تصور کنید دو نفر را میشناسید. نفر اول درآمد بالایی دارد، خودروی گرانقیمت سوار میشود، لباسهای برند میپوشد و سبک زندگی پرهزینهای دارد. اما اگر شغلش را از دست بدهد یا با یک هزینه غیرمنتظره روبهرو شود، ممکن است تمام تعادل مالی زندگیاش به هم بریزد.
نفر دوم درآمد کمتری دارد و شاید زندگی چندان تجملاتیای نداشته باشد؛ اما بخشی از درآمدش را پسانداز میکند، بدهیهایش را مدیریت میکند و برای آینده سرمایه میسازد.
به نظر شما کدامیک واقعاً ثروتمندتر است؟
واقعیت این است که درآمد بالا لزوماً به معنای ثروتمند بودن نیست. آنچه در بلندمدت تفاوت ایجاد میکند، نحوه مدیریت پول، عادتهای مالی و توانایی تصمیمگیری اقتصادی است.
رابرت کیوساکی، نویسنده کتاب «هوش مالی خود را افزایش دهید»، نیز بر همین موضوع تأکید دارد: مهم نیست فقط چقدر پول به دست میآوریم؛ مهم این است که با پولی که داریم چه میکنیم.
در این مقاله بررسی میکنیم چرا بعضی افراد با وجود درآمد بالا همیشه با مشکلات مالی روبهرو هستند و چگونه میتوان با تقویت هوش مالی، حتی با درآمدهای معمولی، مسیر بهتری برای آینده اقتصادی ساخت.
۱. درآمد بالا با ثروتمند بودن تفاوت دارد
یکی از رایجترین اشتباهات مالی، یکی دانستن درآمد و ثروت است.
درآمد، پولی است که در یک بازه زمانی مشخص به دست میآوریم؛ مانند حقوق ماهانه یا درآمد حاصل از کسبوکار. اما ثروت به داراییها، بدهیها و ارزش خالص مالی ما بستگی دارد.
برای مثال، فردی را تصور کنید که ماهانه ۱۰۰ میلیون تومان درآمد دارد، اما بیشتر آن را صرف هزینههای زندگی، اقساط و خریدهای مصرفی میکند. در مقابل، فرد دیگری با درآمد ۴۰ میلیون تومان، بخشی از پول خود را برای پسانداز و سرمایهگذاری کنار میگذارد.
با اینکه نفر اول درآمد بیشتری دارد، نفر دوم ممکن است در مسیر ساخت ثروت قرار گرفته باشد.
البته درآمد بیشتر فرصتهای بیشتری برای پسانداز و سرمایهگذاری فراهم میکند؛ اما بهتنهایی تضمینکننده ثروت نیست.
ثروت فقط به پولی که به دست میآورید وابسته نیست؛ به آنچه حفظ میکنید و داراییهایی که در طول زمان میسازید نیز بستگی دارد.
۲. تله سبک زندگی؛ چرا با افزایش درآمد، پول بیشتری پسانداز نمیکنیم؟
فرض کنید بعد از چند سال تلاش، حقوق شما از ۳۰ به ۵۰ میلیون تومان افزایش پیدا میکند. احتمالاً به فکر خریدهای بیشتر، خودروی بهتر، خانه بزرگتر یا سفرهای گرانتر میافتید.
این تغییرات بهخودیخود اشتباه نیستند؛ مشکل زمانی شروع میشود که هزینههای زندگی به همان سرعت درآمد افزایش پیدا کنند.
این پدیده را «تورم سبک زندگی» (Lifestyle Inflation) مینامند.
برای مثال، اگر درآمدتان از ۳۰ به ۵۰ میلیون تومان برسد، اما هزینههایتان نیز از ۲۵ به ۴۸ میلیون تومان افزایش پیدا کند، با وجود درآمد بیشتر، تقریباً چیزی برای ساخت آینده مالی خود ذخیره نکردهاید.
این اتفاق معمولاً به چند دلیل رخ میدهد:
- مقایسه با دیگران: دیدن سبک زندگی پرهزینه اطرافیان و تصاویر شبکههای اجتماعی، ما را به مصرف بیشتر تشویق میکند.
- عادت به امکانات جدید: خریدهای تازه بعد از مدتی عادی میشوند و رضایت اولیه خود را از دست میدهند.
- اشتباه گرفتن مصرف با موفقیت: تصور میکنیم هرچه بیشتر خرج کنیم، موفقتر هستیم.
- نداشتن برنامه مالی: وقتی برای افزایش درآمد برنامهای نداریم، هزینهها بهصورت طبیعی رشد میکنند.
راهکار این است که قبل از افزایش درآمد، برای آن برنامه داشته باشیم. مثلاً از ابتدا مشخص کنیم چه مقدار از درآمد اضافه صرف بهبود کیفیت زندگی و چه مقدار صرف پسانداز و سرمایهگذاری شود.
هدف، محروم کردن خود از لذتهای زندگی نیست؛ هدف این است که تمام درآمدمان بدون برنامه خرج نشود.
۳. به پول به چشم ابزار ساخت ثروت نگاه کنید، نه فقط وسیله خرید
تفاوت مهم افراد دارای هوش مالی، در سؤالی است که هنگام دریافت پول از خود میپرسند.
بسیاری از افراد میپرسند: «با این پول چه چیزی میتوانم بخرم؟»
اما افرادی که به ساخت ثروت توجه دارند، سؤال دیگری مطرح میکنند: «چطور میتوانم از این پول برای ایجاد ارزش و افزایش داراییهایم استفاده کنم؟»
برای مثال، ممکن است فردی تمام پسانداز خود را صرف خرید یک کالای گرانقیمت کند؛ درحالیکه فرد دیگری بخشی از همان مبلغ را برای یادگیری مهارت جدید، توسعه کسبوکار یا سرمایهگذاری اختصاص دهد.
یکی از مفاهیم شناختهشده در آثار رابرت کیوساکی، توجه به تفاوت دارایی و بدهی است. هنگام تصمیمگیری مالی بهتر است از خود بپرسیم:
- آیا این انتخاب میتواند در آینده برای من درآمد ایجاد کند؟
- آیا ارزش مالی آن در طول زمان حفظ میشود؟
- آیا فقط هزینههای زندگی من را افزایش میدهد؟
- آیا برای خرید آن مجبور به ایجاد بدهی جدید میشوم؟
البته هر خرید مصرفی اشتباه نیست و هر سرمایهگذاری هم سودآور نخواهد بود. حتی خانه محل سکونت نیز میتواند از نظر حسابداری یک دارایی باشد، هرچند درآمد مستقیمی ایجاد نکند.
نکته اصلی این است که پیش از هر تصمیم مالی، هزینهها و پیامدهای آن را بررسی کنیم.
۴. پسانداز کافی نیست؛ با سرمایهگذاری آشنا شوید
پسانداز یکی از مهمترین عادتهای مالی است؛ اما برای ساخت ثروت در بلندمدت، گاهی کافی نیست.
در اقتصادی که با تورم روبهروست، نگهداری طولانیمدت پول به شکل نقدی میتواند قدرت خرید آن را کاهش دهد.
برای مثال، اگر امروز با مبلغ مشخصی بتوانید یک سبد کالا و خدمات بخرید، ممکن است همین مبلغ در آینده دیگر قدرت خرید قبلی را نداشته باشد.
اینجاست که اهمیت سرمایهگذاری مشخص میشود.
پسانداز و سرمایهگذاری چه تفاوتی دارند؟
پسانداز معمولاً برای حفظ نقدینگی و تأمین هزینههای کوتاهمدت و پیشبینینشده انجام میشود. در مقابل، سرمایهگذاری با هدف کسب بازده یا افزایش ارزش دارایی در طول زمان صورت میگیرد و با ریسک همراه است.
برای مثال:
- کنار گذاشتن پول برای هزینههای ضروری، نوعی پسانداز است.
- خرید سهام با هدف کسب بازده بلندمدت، نوعی سرمایهگذاری است.
- مشارکت در طرحهای تأمین مالی جمعی نیز میتواند یک روش سرمایهگذاری باشد که نیازمند بررسی دقیق شرایط و ریسکهاست.
پیش از سرمایهگذاری باید عواملی مانند میزان ریسکپذیری، افق زمانی، نقدشوندگی و اعتبار فرصت موردنظر را بررسی کنیم.
فراموش نکنید که سرمایهگذاری بدون دانش کافی میتواند به زیان مالی منجر شود.
۵. بودجهبندی؛ مهارتی ضروری حتی برای افراد پردرآمد
بودجهبندی فقط مخصوص افرادی نیست که درآمد کمی دارند. هر فردی، با هر سطح درآمدی، باید بداند پولش از کجا میآید و کجا خرج میشود.
برای شروع، به روش پیچیدهای نیاز ندارید. کافی است چهار قدم ساده را دنبال کنید:
۱. درآمد خود را مشخص کنید. تمام منابع درآمدی، از حقوق ماهانه تا درآمدهای جانبی را یادداشت کنید.
۲. هزینهها را دستهبندی کنید. هزینههای ضروری مانند مسکن، خوراک و درمان را از هزینههای اختیاری مانند تفریح و خریدهای غیرضروری جدا کنید.
۳. برای آینده سهمی کنار بگذارید. از ابتدای دریافت درآمد، مبلغی را به پسانداز، صندوق اضطراری یا سرمایهگذاری اختصاص دهید.
۴. عملکرد خود را بررسی کنید. در پایان هر ماه ببینید چقدر مطابق برنامه پیش رفتهاید و کدام هزینهها نیاز به اصلاح دارند.
نکته مهم این است که یک الگوی بودجهبندی ثابت برای همه مناسب نیست. شرایط خانوادگی، میزان درآمد و هزینههای ضروری هر فرد متفاوت است؛ بنابراین باید برنامهای متناسب با شرایط واقعی خود طراحی کنید.
۶. آینده مالی خود را به شانس واگذار نکنید
یکی از نشانههای هوش مالی، توجه به اتفاقاتی است که ممکن است در آینده رخ دهند.
تصور کنید تمام پسانداز خود را در یک فرصت سرمایهگذاری قرار دادهاید، اما چند ماه بعد با هزینه درمانی غیرمنتظره یا از دست دادن شغل مواجه میشوید.
اگر پول نقد کافی نداشته باشید، ممکن است مجبور شوید دارایی خود را در زمان نامناسب بفروشید یا برای تأمین هزینهها بدهی جدیدی ایجاد کنید.
به همین دلیل، داشتن «صندوق اضطراری» اهمیت زیادی دارد.
صندوق اضطراری مبلغی است که برای اتفاقات پیشبینینشده کنار گذاشته میشود و بهتر است در محلی کمریسک و با دسترسی مناسب نگهداری شود.
در کنار آن، باید میان خواستههای امروز و اهداف آینده تعادل ایجاد کنیم. قرار نیست تمام لذتهای زندگی را کنار بگذاریم؛ بلکه باید مراقب باشیم تصمیمهای کوتاهمدت، فرصتهای مهم آینده را از ما نگیرند.
۷. هوش مالی را چگونه تقویت کنیم؟
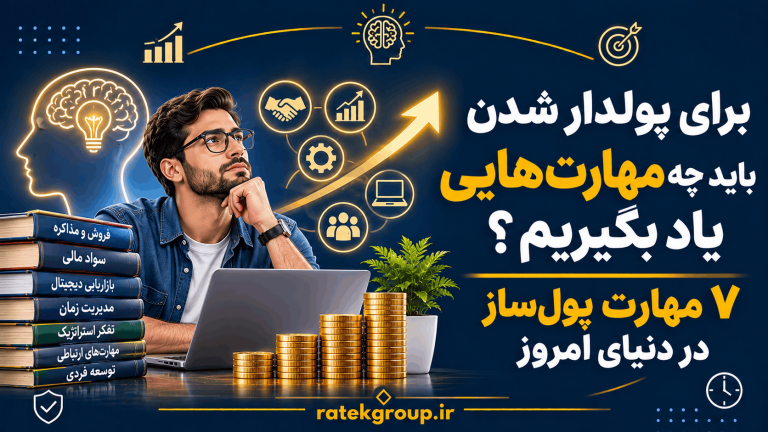
هوش مالی یک ویژگی کاملاً ذاتی نیست. بسیاری از مهارتهای مرتبط با آن را میتوان از طریق آموزش، مطالعه و تجربه به دست آورد.
رابرت کیوساکی در کتاب «هوش مالی خود را افزایش دهید» پنج حوزه اصلی را برای تقویت این مهارت مطرح میکند:
- افزایش توانایی کسب درآمد: یادگیری مهارتهای جدید، افزایش تخصص و شناخت نیازهای بازار.
- محافظت از پول: مدیریت ریسکهای مالی، پرهیز از تصمیمهای عجولانه و کنترل هزینههای غیرضروری.
- بودجهبندی: مدیریت آگاهانه درآمد و هزینهها برای رسیدن به اهداف مالی.
- استفاده هوشمندانه از اهرمهای مالی: استفاده از منابع موجود برای ایجاد فرصتهای بزرگتر، همراه با شناخت ریسک بدهی و تعهدات مالی.
- افزایش دانش مالی: یادگیری مفاهیمی مانند تورم، بازده، بازارهای مالی و روشهای ارزیابی ریسک.
این مهارتها در کنار یکدیگر به ما کمک میکنند تصمیمهای مالی آگاهانهتری بگیریم.
۸. آیا با درآمد معمولی هم میتوان ثروت ساخت؟
بله، افراد میتوانند با درآمدهای معمولی نیز بهتدریج دارایی بسازند؛ اما باید واقعبین بود.
برای بسیاری از خانوارها، هزینههای ضروری آنقدر بالاست که پسانداز کردن بخش قابلتوجهی از درآمد دشوار میشود. تورم، بیکاری و محدودیت فرصتهای سرمایهگذاری نیز میتوانند این مسیر را پیچیدهتر کنند.
بنابراین، نمیتوان ادعا کرد که صرفاً با کاهش هزینهها، همه افراد حتماً ثروتمند میشوند.
اما میتوان متناسب با شرایط، از چند اقدام شروع کرد:
- اگر درآمد کمی دارید، روی افزایش مهارتهای شغلی و ایجاد منابع درآمدی جدید تمرکز کنید.
- اگر درآمد مناسبی دارید اما پساندازی ندارید، هزینهها و عادتهای مصرفی خود را بررسی کنید.
- اگر پسانداز دارید، درباره روشهای سرمایهگذاری و ریسکهای آنها بیشتر یاد بگیرید.
برای مثال، فردی با درآمد ماهانه ۵۰ میلیون تومان میتواند یک بودجه فرضی به شکل زیر داشته باشد:
| نوع هزینه | مبلغ |
|---|---|
| هزینههای ضروری | ۳۰ میلیون تومان |
| پسانداز و صندوق اضطراری | ۵ میلیون تومان |
| سرمایهگذاری | ۷ میلیون تومان |
| آموزش و توسعه مهارت | ۳ میلیون تومان |
| تفریح و هزینههای اختیاری | ۵ میلیون تومان |
| مجموع | ۵۰ میلیون تومان |
این صرفاً یک نمونه آموزشی است و باید با توجه به شرایط زندگی هر فرد تغییر کند.
از امروز چطور مسیر مالی بهتری بسازیم؟
برای شروع، لازم نیست تصمیمهای بزرگ و پیچیده بگیرید. همین هفت اقدام میتوانند نقطه شروع مناسبی باشند:
- درآمد، هزینهها، داراییها و بدهیهای خود را بشناسید.
- هزینههای غیرضروری را شناسایی و مدیریت کنید.
- برای اهداف مالی کوتاهمدت و بلندمدت برنامه داشته باشید.
- بهتدریج صندوق اضطراری ایجاد کنید.
- دانش مالی خود را افزایش دهید.
- پیش از سرمایهگذاری، فرصتها و ریسکهای آنها را بررسی کنید.
- هر چند ماه یکبار وضعیت مالی خود را ارزیابی و برنامهتان را اصلاح کنید.
جمعبندی؛ ثروت از جایی شروع میشود که نگاهتان به پول تغییر کند
تفاوت میان فردی که با وجود درآمد بالا همیشه با مشکلات مالی روبهروست و فردی که با درآمد معمولی بهتدریج دارایی میسازد، فقط در میزان درآمد آنها نیست.
عادتهای مصرفی، توانایی مدیریت پول، شناخت فرصتهای سرمایهگذاری و قدرت تصمیمگیری مالی، همگی در این مسیر نقش دارند.
درآمد بیشتر میتواند فرصتهای بیشتری برای ساخت ثروت ایجاد کند؛ اما اگر ندانیم چطور از آن استفاده کنیم، ممکن است فقط هزینههای بیشتری برای خودمان بسازیم.
شاید مهمترین سؤال مالی این نباشد که چقدر درآمد دارید؛ بلکه این باشد که با درآمدی که دارید، چه آیندهای برای خودتان میسازید؟
ثروتآفرینی لزوماً از سرمایههای بزرگ شروع نمیشود؛ گاهی از یک تصمیم آگاهانه، یک عادت مالی درست و یادگیری یک مهارت جدید آغاز میشود.