

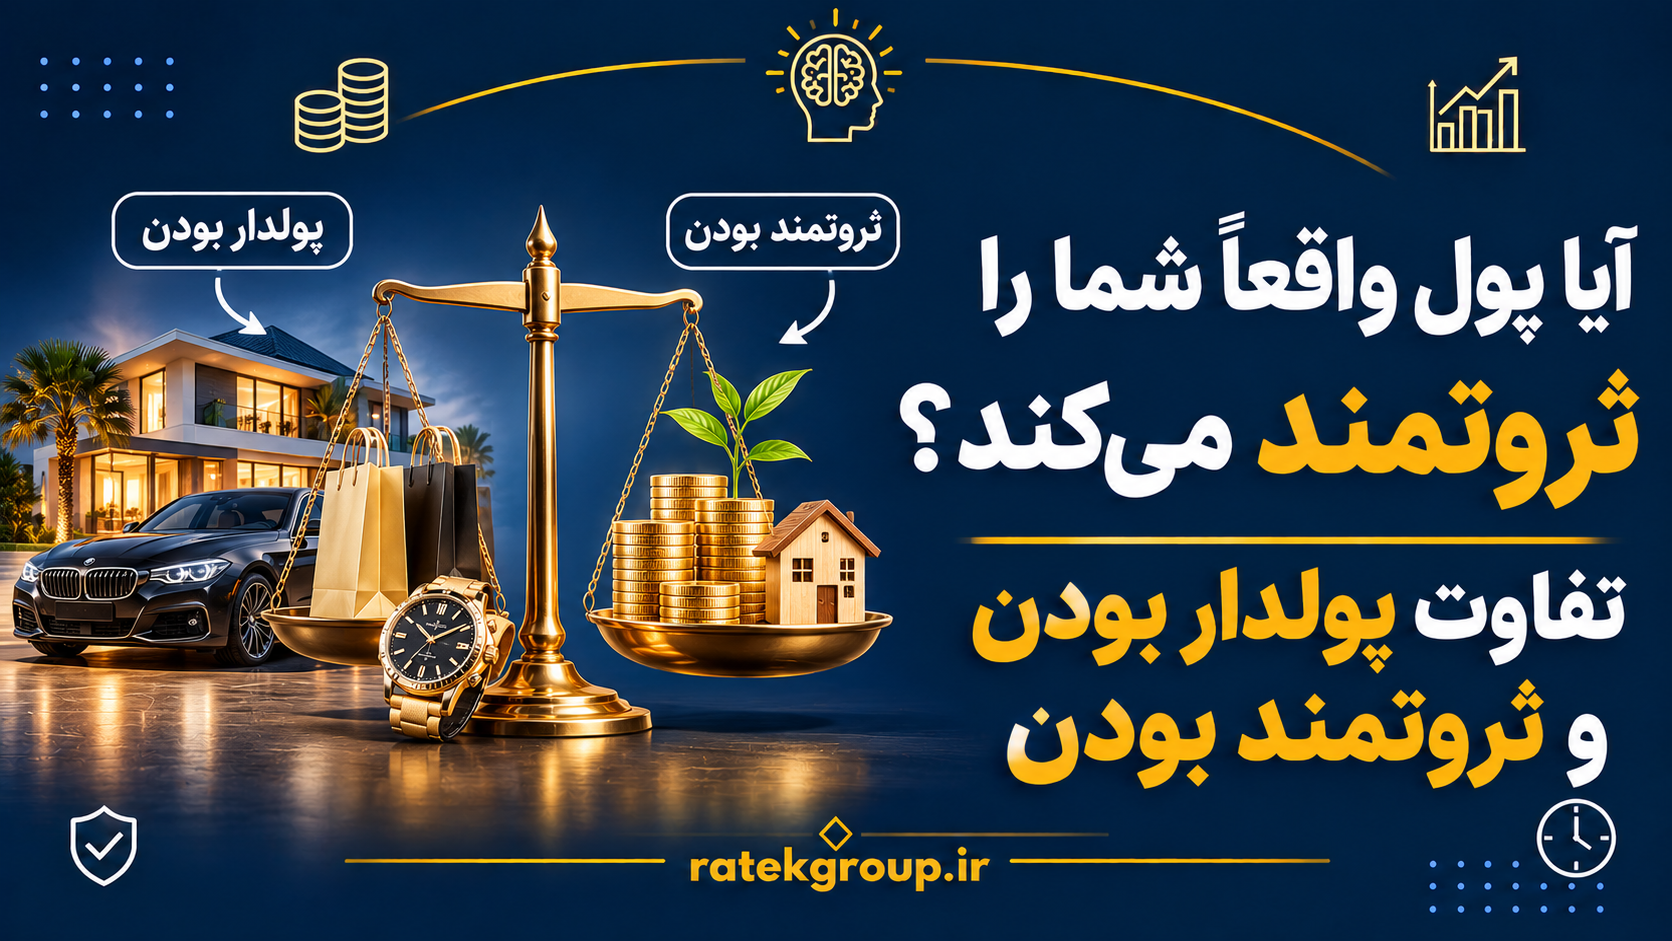
آیا پول واقعاً شما را ثروتمند میکند؟
تفاوت پولدار بودن و ثروتمند بودن
اگر ازت بپرسند «ثروتمند کیه؟» احتمالاً اولین تصویری که میآد، خانهی بزرگ، ماشین لوکس و حساب بانکی پرپوله. اما آیا درآمد بالا و خریدهای گرانقیمت واقعاً یعنی ثروتمند بودن؟
دو نفر را تصور کن.
نفر اول حقوق خیلی بالایی دارد، خانهی گران اجاره میکند، ماشین لوکس میراند و بیشتر درآمدش را خرج تفریح و خرید میکند.
نفر دوم درآمد معمولیتری دارد، اما بخشی از پولش را پسانداز میکند، داراییهای درآمدزا میسازد و بدهیهایش را با برنامه مدیریت میکند.
در نگاه اول نفر اول پولدارتر به نظر میرسد. اما اگر درآمدش چند ماه قطع شود، چه اتفاقی میافتد؟ آیا هنوز میتواند زندگیاش را بچرخاند؟ نفر دوم چطور؟
این مقایسه یک حقیقت ساده را نشان میدهد: پولدار بودن و ثروتمند بودن یکی نیستند.
پولدار بودن یعنی چه؟ ثروتمند بودن یعنی چه؟
در گفتوگوی روزمره این دو واژه را جابهجا به کار میبریم. اما از زاویه مالی، تفاوت مهمی دارند.
پولدار بودن بیشتر به درآمد بالا و قدرت خرید لحظهای اشاره دارد. فرد میتواند کالا و خدمات گرانتری بخرد و سبک زندگی پرهزینهتری داشته باشد. اما این تصویر کامل نیست.
ثروتمند بودن به ارزش خالص داراییها، کیفیت مدیریت منابع و توانایی حفظ و رشد سرمایه در طول زمان مربوط میشود.
برای درک بهتر، این مفاهیم را بشناس:
- درآمد: پولی که هر ماه وارد حسابت میشود.
- دارایی: چیزهایی که ارزش اقتصادی دارند (نقد، ملک، سهام، سهم کسبوکار).
- بدهی: تعهداتی که باید پرداخت کنی.
- ارزش خالص داراییها: مجموع داراییها منهای مجموع بدهیها.
- جریان نقدی: ورود و خروج پول در یک دوره زمانی.
فردی ممکن است ماهانه ۲۰۰ میلیون درآمد داشته باشد اما بیشترش را خرج کند و بدهی داشته باشد. شخص دیگری با درآمد کمتر، داراییهای واقعی و بدهی کم داشته باشد. فقط نگاه کردن به درآمد، تصویر ناقصی میدهد.
چرا درآمد بالا همیشه ثروت نمیسازد؟
افزایش درآمد فرصت خوبی است، اما اگر مدیریت نشود، ممکن است تأثیر بلندمدتی نداشته باشد.
۱. تورم سبک زندگی
وقتی حقوق بالا میرود، خیلیها خانه بزرگتر اجاره میکنند، ماشین بهتر میخرند و هزینههای روزمره را افزایش میدهند. اگر تمام افزایش درآمد صرف ارتقای سبک زندگی شود، پسانداز و سرمایهگذاری تقریباً ثابت میماند.
۲. بدهیهای سنگین
گاهی ظاهر زندگی نتیجه وام و اعتبار است، نه ثروت واقعی. فردی ممکن است ۱۰ میلیارد دارایی و ۸ میلیارد بدهی داشته باشد (ارزش خالص ۲ میلیارد). دیگری ۵ میلیارد دارایی و فقط ۵۰۰ میلیون بدهی داشته باشد (ارزش خالص ۴٫۵ میلیارد). ظاهر فریبنده است.
۳. نداشتن برنامه برای آینده
درآمد بالا نیازهای امروز را راحت تأمین میکند، اما بدون برنامهریزی برای خانه، بازنشستگی یا هزینههای غیرمنتظره، فرصت ساختن دارایی بلندمدت از دست میرود.
۴. تمرکز بیش از حد روی یک منبع
قرار دادن بخش زیادی از سرمایه در یک دارایی یا فعالیت، ریسک را بالا میبرد. ثروتسازی فقط پیدا کردن فرصت سودآور نیست؛ مدیریت ریسک هم هست.
یک مثال ساده
شخص اول:
درآمد ماهانه ۲۰۰ میلیون
هزینه ماهانه ۱۸۰ میلیون
مانده: ۲۰ میلیون
شخص دوم:
درآمد ماهانه ۱۰۰ میلیون
هزینه ماهانه ۷۰ میلیون
مانده: ۳۰ میلیون
شخص دوم درآمد کمتری دارد، اما فاصله درآمد و هزینهاش بیشتر است. این بهتنهایی ثابت نمیکند او ثروتمندتر است، اما نشان میدهد میزان درآمد معیار کافی نیست. آنچه مهم است، تبدیل بخشی از درآمد به منابع ارزشمند در آینده است.
ثروت واقعی چگونه اندازهگیری میشود؟
یکی از معیارهای اصلی، ارزش خالص داراییها است:
ارزش خالص = مجموع داراییها − مجموع بدهیها
البته این عدد هم کامل نیست. ممکن است بخش زیادی از ثروت فرد در ملکی باشد که فروشش زمانبر است. بنابراین باید جریان نقدی و نقدشوندگی داراییها را هم در نظر گرفت.
داشتن دارایی مهم است، اما نوع دارایی، هزینه نگهداری، امکان نقد کردن و درآمدی که ایجاد میکند هم اهمیت دارد. ملکی گران با هزینه نگهداری بالا یا کسبوکاری با دارایی زیاد اما جریان نقدی ضعیف، همیشه به معنای ثروت پایدار نیست.
پنج عادت که به ساختن ثروت کمک میکنند
ثروتمند شدن معمولاً نتیجه یک تصمیم ناگهانی نیست. مجموعهای از عادتهای کوچک و تکرارشونده است.
- کمتر از درآمدت هزینه کن.
فاصله مثبت بین درآمد و هزینه، اولین قدم است. این به معنای حذف لذتهای زندگی نیست؛ ایجاد تعادل است. - قبل از خرج کردن، برنامه داشته باش.
از اول ماه مشخص کن هزینههای ضروری، بدهی، پسانداز و سرمایهگذاری کجا قرار میگیرند. - صندوق اضطراری بساز.
برای هزینههای غیرمنتظره ذخیره داشته باش تا مجبور به وام سنگین یا فروش عجولانه نشوی. - دانش مالیات را بالا ببر.
تورم، سود مرکب، ریسک، تنوعبخشی و جریان نقدی را بشناس. بدون دانش، تصمیمها هیجانی میشوند. - بلندمدت فکر کن.
اهداف مشخص تعیین کن و برای رسیدن به آنها زمان بگذار. تصمیمهای کوتاهمدت و هیجانی معمولاً دورکننده هستند.
آیا حتماً باید درآمد خیلی بالا داشته باشیم؟
درآمد بالا مسیر را آسانتر میکند، اما شرط قطعی نیست. افراد با درآمدهای متفاوت میتوانند با کنترل هزینه، افزایش مهارت و سرمایهگذاری متناسب، بهتدریج وضعیت خود را بهتر کنند. البته اگر درآمد حتی برای نیازهای ضروری کافی نباشد، تمرکز فقط روی پسانداز واقعبینانه نیست و افزایش درآمد هم اهمیت پیدا میکند.
نقش سرمایهگذاری
درآمد بهتنهایی معمولاً برای ثروت بلندمدت کافی نیست. سرمایهگذاری یعنی اختصاص منابع به دارایی یا فعالیتی با هدف منفعت آینده. روشهای مختلفی وجود دارد و هرکدام ریسک و ویژگی خود را دارند. قبل از ورود، هدف، افق زمانی، سطح ریسکپذیری، نقدشوندگی و میزان شناخت خودت را بررسی کن.
چطور شروع کنیم؟
- ترازنامه شخصیات را بنویس (داراییها و بدهیها).
- جریان نقدی ماهانهات را ثبت کن.
- اهداف مالی مشخص و واقعبینانه تعیین کن.
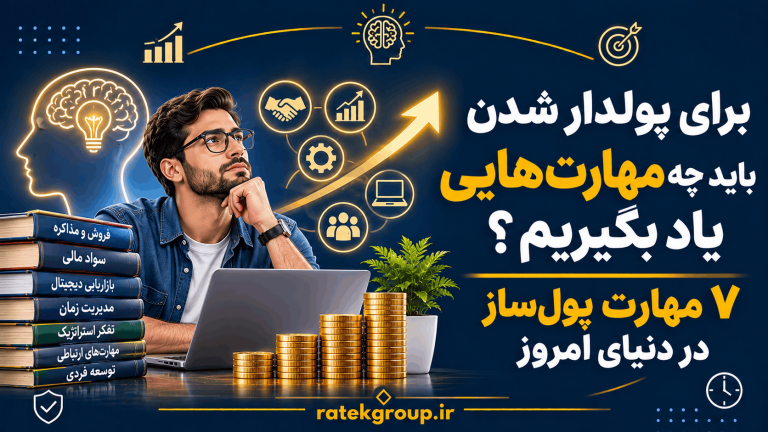
- روی افزایش درآمد و مهارتهایت کار کن.
- متناسب با شرایط خودت سرمایهگذاری کن.
- هر چند ماه یکبار وضعیت را ارزیابی کن و برنامه را اصلاح کن.
جمعبندی
پولدار بودن ممکن است به معنای درآمد بالا و قدرت خرید لحظهای باشد. ثروت اما تصویر کاملتری است: داراییها، بدهیها، جریان نقدی و توانایی حفظ و رشد منابع در طول زمان.
درآمد بالا فرصت میسازد، اما پولی که به دست میآوری فقط زمانی به ثروت پایدار تبدیل میشود که بتوانی درست مدیریتش کنی.
شاید سؤال مهم این نباشد که «چقدر پول درمیآوری؟»
بلکه این باشد که «با پولی که به دست میآوری، چه میکنی؟»