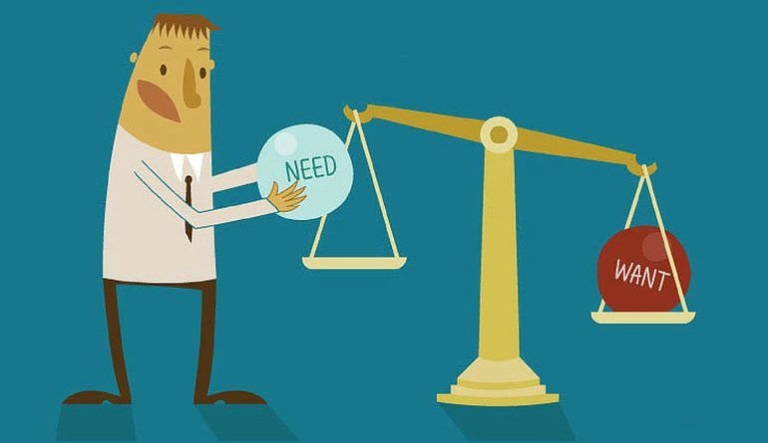


همه هزینههای ما یکسان نیستند.
بعضی هزینهها برای زندگی و کار کردن ضروریاند؛ مثل مسکن، مواد غذایی، قبوض و هزینه رفتوآمد. در مقابل، برخی هزینهها بیشتر برای رفاه، سرگرمی و لذت هستند؛ مانند رستوران رفتن، خرید لباس جدید یا سفر.
مسئله این نیست که باید خواستههای خود را کاملاً حذف کنیم. مدیریت مالی یعنی بتوانیم بین نیازها و خواستهها تعادل ایجاد کنیم، بدون اینکه آینده مالی خود را قربانی هزینههای امروز کنیم.
یکی از مهمترین مهارتهای سواد مالی این است که بدانیم:
چه چیزی واقعاً به آن نیاز داریم و چه چیزی فقط دوست داریم داشته باشیم؟
نیاز مالی چیست؟
نیاز مالی هزینهای است که برای زندگی، سلامت، امنیت یا ادامه فعالیت شغلی خود به آن احتیاج داریم.
برخی از مهمترین نیازهای مالی عبارتاند از:
- مسکن
- مواد غذایی ضروری
- آب، برق، گاز و سایر قبوض
- حملونقل ضروری
- هزینههای درمانی
- بیمه
- هزینههای ضروری مربوط به تحصیل یا کار
- حداقل پرداخت بدهیهای ضروری
این هزینهها معمولاً بخش قابلتوجهی از درآمد خانوار را مصرف میکنند.
هزینه ثابت و متغیر را هم بشناسیم
همه هزینههای ضروری یکسان نیستند.
برخی هزینهها تقریباً ثابتاند؛ مثلاً اجاره خانه.
برخی دیگر متغیرند؛ مثلاً هزینه مواد غذایی یا حملونقل که ممکن است از ماهی به ماه دیگر تغییر کند.
بنابراین هنگام بودجهبندی، فقط به مبلغ یک ماه نگاه نکنید؛ الگوی هزینه در چند ماه گذشته را نیز بررسی کنید.
خواسته مالی چیست؟
خواستهها هزینههایی هستند که زندگی را راحتتر، لذتبخشتر یا جذابتر میکنند، اما برای ادامه زندگی الزاماً ضروری نیستند.
برای مثال:
- رستوران و کافه
- سفر تفریحی
- سرگرمی
- خرید لباس جدید در حالی که لباس کافی داریم
- خرید گوشی جدید بدون نیاز واقعی
- اشتراک سرویسهای سرگرمی
- خریدهای هیجانی
- تفریحات گرانقیمت
تفاوت مهم اینجاست:
نیاز را باید تأمین کنیم؛ اما درباره خواسته میتوانیم تصمیم بگیریم که چه زمانی، چقدر و آیا اصلاً آن را خریداری کنیم یا نه.
چرا تشخیص نیاز و خواسته همیشه ساده نیست؟
مرز میان نیاز و خواسته برای همه افراد یکسان نیست.
فرض کنید فردی برای رفتوآمد روزانه به محل کار به خودرو نیاز دارد. در این حالت، اصلِ وسیله نقلیه ممکن است یک نیاز باشد.
اما آیا خودروی گرانقیمت و لوکس هم نیاز است؟
احتمالاً نه.
یا فرض کنید یک دانشجو برای تحصیل به لپتاپ نیاز دارد. اما خرید جدیدترین مدل و گرانترین لپتاپ موجود در بازار الزاماً یک نیاز نیست.
بنابراین باید بین «نیاز به یک کالا یا خدمت» و «نوع، کیفیت و سطح مصرف آن» تفاوت قائل شویم.
یک مثال ساده
فرض کنید کفش شما کاملاً خراب شده و برای رفتوآمد به کفش جدید نیاز دارید.
خرید یک کفش مناسب میتواند یک نیاز باشد.
اما اگر سه جفت کفش سالم دارید و صرفاً به دلیل تخفیف یا جذاب بودن مدل جدید تصمیم به خرید گرفتهاید، احتمالاً با یک خواسته مواجه هستید.
یک سؤال ساده برای تشخیص نیاز و خواسته
قبل از خرید از خودتان بپرسید:
اگر این کالا یا خدمت را نخرم، چه مشکل مهمی برای من ایجاد میشود؟
اگر پاسخ شما این است که:
«بدون آن نمیتوانم کار یا زندگی روزمرهام را به شکل مناسبی ادامه دهم.»
احتمالاً با یک نیاز مواجه هستید.
اما اگر پاسخ این باشد:
«نداشتن آن فقط باعث میشود کمی راحتی یا لذت کمتری داشته باشم.»
احتمالاً در دسته خواستهها قرار میگیرد.
البته این یک قانون قطعی نیست؛ بلکه ابزاری برای فکر کردن قبل از خرج کردن است.
نیاز و خواسته را در بودجه خود جدا کنید
یکی از بهترین روشها برای کنترل هزینهها این است که مخارج خود را به دو دسته تقسیم کنید.
دسته اول: نیازها
مثلاً:
| هزینه | وضعیت |
|---|---|
| اجاره خانه | نیاز |
| مواد غذایی ضروری | نیاز |
| قبضها | نیاز |
| هزینه رفتوآمد | نیاز |
| هزینه درمان | نیاز |
| بیمه | نیاز |
| هزینه ضروری تحصیل | نیاز |
دسته دوم: خواستهها
مثلاً:
| هزینه | وضعیت |
|---|---|
| رستوران | خواسته |
| کافه | خواسته |
| سفر تفریحی | خواسته |
| خرید لباس غیرضروری | خواسته |
| سرگرمی | خواسته |
| ارتقای گوشی بدون نیاز | خواسته |
| خریدهای هیجانی | خواسته |
حالا مجموع هر دسته را محاسبه کنید.
ممکن است نتیجه برایتان جالب باشد.
گاهی تصور میکنیم هزینههای ما عمدتاً مربوط به نیازهاست، اما وقتی همه چیز را ثبت میکنیم متوجه میشویم بخش قابلتوجهی از درآمدمان صرف خواستههایی شده که حتی به آنها توجه نمیکردیم.
چگونه برای نیازها و خواستهها بودجه تعیین کنیم؟
بعد از مشخص کردن هزینهها، نوبت به بودجهبندی میرسد.
یک چارچوب معروف، قانون ۵۰/۳۰/۲۰ است:
- ۵۰٪ برای نیازها
- ۳۰٪ برای خواستهها
- ۲۰٪ برای پسانداز، سرمایهگذاری و کاهش بدهی
اما در شرایط اقتصادی ایران نباید این نسبت را یک قانون ثابت در نظر گرفت.
برای فردی که درآمد پایین و هزینه مسکن بالایی دارد، ممکن است نیازها ۶۰ یا حتی ۷۰ درصد درآمد را تشکیل دهند.
در مقابل، فردی که با خانواده زندگی میکند و هزینههای ضروری پایینی دارد، شاید بتواند بیش از ۲۰ درصد درآمد خود را پسانداز یا سرمایهگذاری کند.
پس بهتر است از ۵۰/۳۰/۲۰ بهعنوان نقطه شروع برای فکر کردن درباره تخصیص درآمد استفاده کنیم، نه یک نسخه یکسان برای همه.
اگر هزینه نیازها خیلی زیاد شد چه کنیم؟
اگر بعد از بررسی بودجه متوجه شدید هزینههای ضروری بخش بسیار بزرگی از درآمد شما را مصرف میکنند، دو کار انجام دهید.
۱. هزینههای ضروری را بررسی کنید
بعضی هزینهها واقعاً ضروری هستند، اما مقدار آنها قابل مدیریت است.
مثلاً:
- انتخاب محل زندگی
- هزینه رفتوآمد
- نوع و میزان مصرف اینترنت
- هزینههای انرژی
- خرید مواد غذایی
- انتخاب برندها
- نوع خدماتی که استفاده میکنید
گاهی لازم نیست یک نیاز را حذف کنید؛ کافی است هزینه تأمین آن نیاز را کاهش دهید.
۲. درآمد خود را نیز بررسی کنید
مدیریت مالی فقط درباره کاهش هزینه نیست.
اگر درآمد شما برای پوشش نیازهای اساسی کافی نیست، کاهش چند هزینه کوچک احتمالاً مشکل اصلی را حل نمیکند.
در چنین شرایطی باید همزمان به فکر افزایش درآمد نیز باشید؛ مانند یادگیری مهارت جدید، گرفتن پروژه جانبی، ارتقای شغلی یا ایجاد یک منبع درآمد مکمل.
اگر خواستهها بیش از حد زیاد شدند چه کنیم؟
اگر متوجه شدید بخش بزرگی از درآمدتان صرف خواستهها میشود، لازم نیست همه آنها را حذف کنید.
اولویتبندی کنید.
مثلاً خواستههای خود را به سه گروه تقسیم کنید:
خواستههای با ارزش بالا
چیزهایی که واقعاً برای شما اهمیت زیادی دارند.
مثلاً یک سفر سالانه که مدتها برای آن برنامهریزی کردهاید.
خواستههای با ارزش متوسط
چیزهایی که دوست دارید داشته باشید، اما نبودشان مشکل جدی ایجاد نمیکند.
خواستههای لحظهای
خریدهایی که معمولاً بدون برنامه و تحت تأثیر هیجان، تبلیغات یا تخفیف انجام میشوند.
اولین جایی که باید هزینه را کاهش دهید، معمولاً همین گروه سوم است.
قبل از خرید این ۵ سؤال را از خودتان بپرسید
دفعه بعد که خواستید چیزی بخرید، کمی مکث کنید و این سؤالات را بپرسید:
۱. آیا واقعاً به آن نیاز دارم؟
۲. آیا در حال حاضر چیزی مشابه آن دارم؟
۳. اگر این کالا را نخرم، چه اتفاقی میافتد؟
۴. آیا این خرید با هدف مالی من سازگار است؟
۵. اگر تخفیف نداشت، باز هم آن را میخریدم؟
سؤال پنجم بهخصوص برای خریدهای هیجانی بسیار کاربردی است.
گاهی ما یک کالا را نمیخواهیم؛ فقط نمیخواهیم یک تخفیف را از دست بدهیم.
بودجه نباید زندگی را سخت و غیرقابلتحمل کند
یک اشتباه رایج این است که افراد تصور میکنند مدیریت مالی یعنی حذف تمام تفریحات و خریدهای غیرضروری.
این رویکرد معمولاً پایدار نیست.
اگر بودجه شما هیچ جایی برای تفریح، سرگرمی یا چیزهایی که دوست دارید نداشته باشد، احتمال اینکه بعد از مدتی آن را رها کنید زیاد است.
هدف این نیست که هیچوقت رستوران نروید یا سفر نکنید.
هدف این است که:
برای خواستههای خود آگاهانه پول خرج کنید، نه اینکه بدون برنامه و از روی عادت خرج کنید.
اگر تعادل بودجهمان مناسب نبود چه کنیم؟
فرض کنید بعد از ثبت هزینهها متوجه شدهاید:
نیازها: ۷۰٪
خواستهها: ۲۵٪
پسانداز: ۵٪
در این شرایط شاید نتوانید یکشبه شرایط را به ۵۰/۳۰/۲۰ تبدیل کنید.
میتوانید ابتدا هدف کوچکتری تعیین کنید:
۷۰/۲۰/۱۰
سپس با افزایش درآمد یا کاهش هزینهها، نرخ پسانداز را به تدریج افزایش دهید.
حتی افزایش پسانداز از ۵ درصد به ۱۰ درصد میتواند یک پیشرفت واقعی باشد.
بودجه خوب، بودجهای نیست که روی کاغذ زیبا به نظر برسد؛ بودجهای است که بتوانید در زندگی واقعی اجرا کنید.
جمعبندی؛ نیازها را تأمین کنیم، خواستهها را مدیریت کنیم
تفاوت میان نیاز و خواسته یکی از سادهترین و در عین حال مهمترین مفاهیم سواد مالی است.
نیازها هزینههایی هستند که برای زندگی و کار کردن به آنها احتیاج داریم؛ اما خواستهها هزینههایی هستند که کیفیت زندگی ما را بهتر میکنند.
هیچکدام از این دو ذاتاً خوب یا بد نیستند.
مسئله زمانی ایجاد میشود که خواستههای امروز، اهداف مالی فردای ما را قربانی کنند.
بنابراین:
نیازها را بشناسید.
خواستهها را اولویتبندی کنید.
هزینههای خود را ثبت کنید.
برای هر دو بودجه تعیین کنید.
و مهمتر از همه:
قبل از اینکه پولتان را خرج کنید، تصمیم بگیرید چه چیزی واقعاً ارزش خرج کردن دارد.
این یکی از پایههای اصلی سواد مالی است: پول خود را صرف چیزهایی کنیم که برای زندگی امروز و آینده ما واقعاً ارزش ایجاد میکنند.