

بودجهبندی یعنی از قبل تصمیم بگیریم پول خود را چگونه خرج کنیم.
فرقی نمیکند درآمد شما چقدر باشد یا حقوقتان را ماهانه، هفتگی یا به شکل پروژهای دریافت کنید؛ داشتن یک بودجه مشخص کمک میکند بدانید پولتان از کجا میآید، کجا خرج میشود و چه مقدار برای پسانداز، سرمایهگذاری و اهداف مالیتان باقی میماند.
بودجهبندی قرار نیست زندگی مالی شما را محدود کند. برعکس، اگر درست انجام شود، میتواند کنترل بیشتری روی پول و استرس مالی کمتری برای شما ایجاد کند.
مسئله اصلی این نیست که چقدر درآمد دارید؛ بلکه این است که با درآمدتان چه میکنید.
چگونه بودجهبندی کنیم؟ ۵ مرحله ساده
برای ساختن یک بودجه شخصی، میتوانید این پنج مرحله را دنبال کنید.
مرحله اول: درآمد واقعی خود را مشخص کنید
اول باید بدانید در هر ماه دقیقاً چه مقدار پول در اختیار دارید.
اگر کارمند هستید، مبلغی که پس از کسر مالیات، بیمه یا سایر کسورات دریافت میکنید، درآمد قابلاستفاده شماست.
اگر علاوه بر حقوق، درآمدهای دیگری مانند تدریس، پروژههای جانبی، فریلنسری، فروش یا کسبوکار شخصی دارید، آنها را نیز در محاسبات وارد کنید.
درآمدهای نامنظم را بهتر است محافظهکارانه برآورد کنید. یعنی اگر درآمد ماهانه شما متغیر است، برای بودجهبندی روی بیشترین درآمد احتمالی حساب نکنید؛ بلکه مبلغی را در نظر بگیرید که با احتمال بیشتری به دست شما میرسد.
هدف این مرحله ساده است: بدانیم در هر ماه واقعاً چقدر پول برای مدیریت داریم.
مرحله دوم: روش بودجهبندی مناسب خودتان را انتخاب کنید
یک روش واحد برای همه افراد وجود ندارد.
شرایط یک دانشجو با یک کارمند، صاحب کسبوکار، فریلنسر یا خانواده دارای فرزند متفاوت است.
بنابراین روش بودجهبندی باید با شرایط زندگی شما هماهنگ باشد.
چند روش رایج عبارتاند از:
روش درصدی
در این روش درآمد را به چند بخش تقسیم میکنید؛ برای مثال:
هزینههای ضروری
هزینههای اختیاری
پسانداز و سرمایهگذاری
یکی از معروفترین مدلها، قانون ۵۰/۳۰/۲۰ است:
۵۰ درصد برای نیازهای ضروری
۳۰ درصد برای خواستهها
۲۰ درصد برای پسانداز و اهداف مالی
اما این اعداد قانون ثابت زندگی مالی نیستند.
در ایران ممکن است هزینه مسکن، خوراک و حملونقل بخش بسیار بیشتری از درآمد یک خانوار را مصرف کند. در چنین شرایطی اصرار بر اینکه حتماً باید ۵۰ درصد درآمد را صرف نیازها کرد، منطقی نیست.
میتوانید از نسبتهای دیگری مانند ۶۰/۲۰/۲۰ یا حتی یک الگوی کاملاً متفاوت استفاده کنید.
اصل مهم این است که بودجه شما باید قابل اجرا و متناسب با شرایط واقعی زندگیتان باشد.
مرحله سوم: هزینههای خود را ثبت کنید
حالا باید ببینید پولتان واقعاً کجا خرج میشود.
برای حداقل یک ماه، تمام هزینههای خود را ثبت کنید.
هزینهها را میتوانید در چند گروه قرار دهید:
هزینههای ضروری
مانند:
اجاره یا هزینه مسکن
مواد غذایی
قبوض
حملونقل
دارو و درمان
بیمه
حداقل اقساط بدهی
هزینههای اختیاری
مانند:
رستوران
تفریح
خرید لباس
سفر
سرگرمی
خریدهای غیرضروری
اهداف مالی
مانند:
صندوق اضطراری
پسانداز
سرمایهگذاری
پرداخت زودتر بدهیها
خریدهای بزرگ
ثبت هزینهها به شما کمک میکند فاصله میان «تصویری که از مخارج خود داریم» و «واقعیت مالی زندگیمان» را ببینیم.
گاهی فکر میکنیم مشکل مالی ما یک هزینه بزرگ است، اما بعد از ثبت مخارج متوجه میشویم مجموعهای از هزینههای کوچک و تکرارشونده عامل اصلی هستند.
مرحله چهارم: پسانداز را به یک عادت خودکار تبدیل کنید
یکی از اشتباهات رایج این است که افراد میگویند:
«آخر ماه هرچقدر باقی ماند، پسانداز میکنم.»
اما در بسیاری از ماهها چیزی باقی نمیماند!
روش بهتر این است که پسانداز را در ابتدای ماه و پیش از خرج کردن در بودجه خود قرار دهید.
مثلاً اگر درآمد ماهانه شما ۳۰ میلیون تومان است و تصمیم گرفتهاید ۱۰ درصد درآمدتان را پسانداز کنید، همان ابتدای ماه ۳ میلیون تومان را جدا کنید.
این پول میتواند برای اهداف مشخصی کنار گذاشته شود:
صندوق اضطراری
خرید یک وسیله
آموزش
سفر
سرمایهگذاری
اهداف بلندمدت
اگر درآمدتان متغیر است، میتوانید به جای مبلغ ثابت، درصد مشخصی از هر درآمد را کنار بگذارید.
مرحله پنجم: بودجه خود را مرتب بررسی کنید
بودجه چیزی نیست که یک بار بنویسید و برای همیشه کنار بگذارید.
درآمد، هزینهها، شرایط خانوادگی، قیمتها و اهداف مالی شما تغییر میکنند.
بنابراین هر چند ماه یکبار بودجه خود را بررسی کنید.
از خودتان بپرسید:
آیا درآمد من تغییر کرده است؟
کدام هزینهها افزایش پیدا کردهاند؟
کدام هزینهها دیگر ضروری نیستند؟
آیا توانستهام به هدف پساندازم برسم؟
آیا بدهی جدیدی ایجاد کردهام؟
آیا باید نسبتهای بودجه خود را تغییر دهم؟
اگر روش بودجهبندی فعلی برای شما جواب نمیدهد، روش دیگری را امتحان کنید.
تغییر روش بودجهبندی شکست نیست؛ نشانه این است که دارید بودجه را با زندگی واقعی خود تطبیق میدهید.
اولویتهای مالی خود را مشخص کنید
وقتی درآمد محدود است، نمیتوانیم همه اهداف مالی را همزمان در بالاترین اولویت قرار دهیم.
بنابراین باید مشخص کنیم کدام هدف مهمتر است.
یک ترتیب پیشنهادی برای بسیاری از افراد میتواند چنین باشد:
اولویت اول: ایجاد یک ذخیره اضطراری اولیه
قبل از اینکه تمام درآمد ما صرف سرمایهگذاری یا خریدهای غیرضروری شود، بهتر است مقداری پول برای اتفاقات پیشبینینشده کنار گذاشته باشیم.
این ذخیره میتواند برای هزینههایی مانند تعمیر ضروری، بیکاری، هزینه درمان یا سایر اتفاقات غیرمنتظره استفاده شود.
اولویت دوم: کنترل بدهیهای پرهزینه
اگر بدهیای دارید که هزینه مالی بالایی به شما تحمیل میکند، کاهش آن میتواند اولویت مهمی باشد.
اولویت سوم: تکمیل صندوق اضطراری
پس از ایجاد ذخیره اولیه، میتوانید به تدریج آن را افزایش دهید تا در برابر شوکهای مالی آمادگی بیشتری داشته باشید.
اولویت چهارم: پسانداز برای اهداف مشخص
مانند:
خرید خانه
خرید خودرو
تحصیل
مهاجرت
راهاندازی کسبوکار
سفر
خرید تجهیزات
اولویت پنجم: سرمایهگذاری
وقتی وضعیت نقدینگی و بدهیهای شما مدیریت شد، میتوانید بخشی از منابع خود را متناسب با اهداف، افق زمانی و میزان ریسکپذیریتان سرمایهگذاری کنید.
این ترتیب برای همه افراد یکسان نیست؛ اما نکته اصلی این است که پول خود را بر اساس اولویتها تخصیص دهید، نه بر اساس اتفاقات روزمره.
قانون ۵۰/۳۰/۲۰ چیست؟
یکی از مشهورترین مدلهای بودجهبندی شخصی، قانون ۵۰/۳۰/۲۰ است.
در این مدل، درآمد قابلاستفاده به سه بخش تقسیم میشود:
۵۰٪ نیازها + ۳۰٪ خواستهها + ۲۰٪ پسانداز و اهداف مالی
اما همانطور که گفتیم، این مدل نباید به شکل یک قانون غیرقابلتغییر اجرا شود.
بیایید مفهوم آن را بررسی کنیم.
۵۰ درصد برای نیازهای ضروری
نیازها هزینههایی هستند که برای زندگی و ادامه فعالیت روزمره به آنها نیاز دارید.
برای مثال:
مسکن
خوراک
آب، برق، گاز و سایر قبوض
حملونقل
بیمه
هزینههای ضروری درمان
اقساط ضروری
هزینههای مرتبط با کار
در مدل اصلی، این هزینهها حدود ۵۰ درصد درآمد را تشکیل میدهند.
اما در شرایط ایران، ممکن است هزینههای ضروری یک خانوار بسیار بیشتر از این مقدار باشد؛ بهخصوص در شهرهای بزرگ و برای خانوارهایی که هزینه مسکن بالایی دارند.
در چنین شرایطی نباید تصور کنید که «بودجه من خراب است چون نیازهایم بیشتر از ۵۰ درصد شدهاند».
این نسبت فقط یک چارچوب آموزشی است.
اگر هزینههای ضروری شما بالا است، ابتدا باید بررسی کنید کدام بخش از آن قابل مدیریت است و سپس نسبت بودجه را با شرایط واقعی خودتان تنظیم کنید.
۳۰ درصد برای خواستهها
خواستهها هزینههایی هستند که برای ادامه زندگی ضروری نیستند، اما کیفیت زندگی ما را بهتر میکنند.
برای مثال:
رستوران
تفریح
خرید لباس غیرضروری
سفر
سرگرمی
اشتراک سرویسهای دیجیتال
خریدهای شخصی
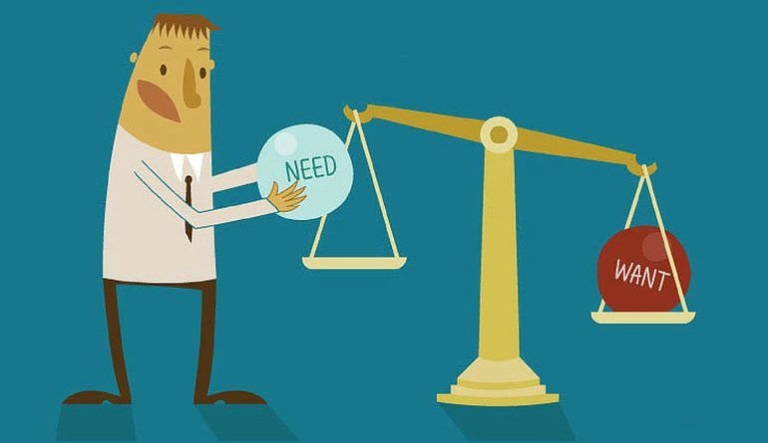
تشخیص «نیاز» و «خواسته» همیشه ساده نیست.
مثلاً خرید یک گوشی جدید ممکن است برای یک فرد نیاز باشد و برای فرد دیگری صرفاً یک خواسته.
بنابراین بهتر است به جای اینکه فقط به اسم کالا نگاه کنیم، از خودمان بپرسیم:
«اگر این هزینه را انجام ندهم، چه اتفاقی برای زندگی یا درآمد من میافتد؟»
اگر پاسخ این است که اتفاق مهمی نمیافتد، احتمالاً با یک خواسته روبهرو هستیم.
البته حذف کامل خواستهها هم روش مناسبی نیست.
بودجهای که هیچ فضایی برای تفریح و لذت ندارد، معمولاً در بلندمدت پایدار نمیماند.
۲۰ درصد برای پسانداز و اهداف مالی
در مدل ۵۰/۳۰/۲۰، حدود ۲۰ درصد درآمد برای پسانداز، سرمایهگذاری و کاهش بدهی اختصاص پیدا میکند.
این بخش میتواند برای اهداف مختلف استفاده شود:
صندوق اضطراری
پسانداز اهداف کوتاهمدت
سرمایهگذاری
بازپرداخت سریعتر بدهی
اهداف بلندمدت
اما اگر در حال حاضر توانایی پسانداز ۲۰ درصد درآمد خود را ندارید، از عددهای کوچکتر شروع کنید.
مثلاً:
۵ درصد بهتر از صفر درصد است.
اگر درآمدتان افزایش پیدا کرد، میتوانید نرخ پسانداز را نیز افزایش دهید.
هدف اصلی ایجاد عادت پسانداز است.
اگر ۵۰/۳۰/۲۰ برای ما مناسب نبود چه کنیم؟
این سؤال در ایران اهمیت زیادی دارد.
فرض کنید درآمد ماهانه یک فرد ۳۰ میلیون تومان است و هزینههای ضروری او ۲۱ میلیون تومان میشود.
در این شرایط:
۷۰٪ درآمد → نیازهای ضروری
۱۵٪ درآمد → خواستهها
۱۵٪ درآمد → پسانداز و اهداف مالی
این بودجه ممکن است برای او بسیار منطقیتر از اجرای اجباری مدل ۵۰/۳۰/۲۰ باشد.
یا فردی را تصور کنید که با خانواده زندگی میکند و هزینه مسکن بسیار کمی دارد. ممکن است بتواند درصد بیشتری از درآمد خود را پسانداز و سرمایهگذاری کند.
بنابراین به جای کپی کردن یک نسبت، منطق پشت آن را یاد بگیرید.
اصل مهم این است که بودجه شما باید سه چیز را پوشش دهد:
نیازهای امروز + خواستههای قابلکنترل + آینده مالی
بهترین روش بودجهبندی کدام است؟
بهترین روش بودجهبندی، لزوماً معروفترین روش نیست.
بهترین بودجه، بودجهای است که بتوانید واقعاً به آن پایبند بمانید.
ممکن است برای یک نفر روش درصدی مناسب باشد و فرد دیگری با روش ثبت روزانه هزینهها بهتر عمل کند.
میتوانید از ابزارهای مختلف استفاده کنید:
دفتر و قلم
فایل Excel
اپلیکیشنهای مدیریت مالی
جدول ساده در تلفن همراه
حسابهای جداگانه برای اهداف مختلف
مهم نیست از چه ابزاری استفاده میکنید؛ مهم این است که واقعاً از آن استفاده کنید.
یک الگوی ساده برای شروع
اگر تاکنون بودجهبندی نکردهاید، لازم نیست کار را پیچیده کنید.
در ابتدای هر ماه یک جدول ساده بسازید:
| بخش | مبلغ |
|---|---|
| درآمد ماهانه | — |
| هزینههای ضروری | — |
| هزینههای اختیاری | — |
| بدهی و اقساط | — |
| پسانداز | — |
| سرمایهگذاری | — |
| مانده | — |
بعد از یک ماه، اعداد واقعی را وارد کنید.
در پایان ماه سه سؤال از خودتان بپرسید:
۱. بیشترین پول من کجا خرج شد؟
۲. کدام هزینه را میتوانستم انجام ندهم؟
۳. ماه آینده چه چیزی را باید تغییر دهم؟
همین سه سؤال میتواند نقطه شروع مناسبی برای مدیریت مالی شخصی باشد.
جمعبندی
بودجهبندی به معنی محروم کردن خودمان از زندگی نیست.
بودجه به ما کمک میکند بین نیازهای امروز و اهداف فردا تعادل ایجاد کنیم.
لازم نیست درآمد بسیار بالایی داشته باشید تا بودجهبندی را شروع کنید. اتفاقاً هرچه منابع مالی محدودتر باشند، تصمیمگیری آگاهانه درباره نحوه خرج کردن اهمیت بیشتری پیدا میکند.
از یک روش ساده شروع کنید، هزینهها را ثبت کنید، برای پسانداز هدف مشخص داشته باشید و هر چند وقت یکبار بودجه خود را اصلاح کنید.
در نهایت، هدف بودجهبندی این نیست که برای هر ریال زندگی خود را محدود کنیم؛ هدف این است که پولمان را آگاهانه خرج کنیم، نه اینکه بدون برنامه خرج شود.
سواد مالی یعنی پول، قبل از اینکه برای ما تصمیم بگیرد، خودمان برای آن تصمیم بگیریم.